Inhoudsopgave
Wie een woonwagen met een hypotheek wil kopen, moet kennelijk eerst bewijzen dat die woonwagen geen kant op kan. Vervolgens moet hij een NHG-garantie regelen die de bank beschermt tegen verlies. En daarna betaalt hij alsnog een renteopslag van 0,8 procentpunt. Rabobank, kunt u dat eens uitleggen?
Uit de antwoorden van het Maastrichtse college op CDA-raadsvragen van Gabriëlle Heine en Willem Schneider blijkt hoe hoog de drempels zijn. Een afbouwgarantie, een onherroepelijke omgevingsvergunning, een vaste standplaats, eigendom of erfpacht van de grond, verplichte aflossing en Nationale Hypotheek Garantie: de bank verlangt een stevig pakket aan zekerheden. Daarbovenop komt volgens de gemeente een opslag van momenteel 0,8 procent (bedoeld is 0,8 procentpunt, red) op de hypotheekrente.
Dat klinkt misschien als een bescheiden percentage. Totdat je het uitrekent.
Neem een annuïteitenhypotheek van 300.000 euro, die in dertig jaar volledig wordt afgelost. Bij een rente van 4 procent bedraagt de bruto maandlast ongeveer 1.432 euro. Met de woonwagenopslag wordt de rente 4,8 procent en stijgt de maandlast naar ongeveer 1.574 euro.
Dat is bijna 142 euro per maand extra. Over dertig jaar: ongeveer 51.030 euro extra rente. Voor dezelfde geleende 300.000 euro.
Dit is een rekenvoorbeeld, geen actuele renteaanbieding. Het veronderstelt dat beide rentetarieven gedurende de volledige dertig jaar gelijk blijven en dat de opslag blijft gelden. Hypotheekrenteaftrek en andere kosten zijn buiten beschouwing gelaten. De verplichte aflossing is wél volledig meegerekend.
Garantie verplicht, opslag erbovenop
NHG is juridisch een borgstelling. Bij verkoop met een tekort kan de bank onder voorwaarden een beroep doen op het waarborgfonds. Rabobank legt op haar eigen website uit dat een hypotheek met NHG daardoor een lágere rente heeft. De klant betaalt voor die bescherming eenmalig 0,4 procent van de lening: bij 300.000 euro is dat 1.200 euro.
Eén correctie is daarbij noodzakelijk: het risico voor de bank wordt door NHG niet nul. De voorwaarden voor 2026 kennen een eigen risico van 10 procent van het door NHG berekende verlies dat na verkoop overblijft. Ook moet de bank zich aan de garantievoorwaarden houden.
Maar juist dan wordt de vraag interessant. Welk extra risico resteert bij een woonwagen, nadat NHG en alle andere zekerheden zijn geregeld? En waarom hoort daar precies 0,8 procentpunt bij?
Een kleinere kopersmarkt, mogelijke waardedaling of extra beheerkosten kunnen relevante factoren zijn. Alleen: mogelijke verklaringen zijn nog geen onderbouwing. Hoeveel verliezen heeft Rabobank daadwerkelijk geleden op deze leningen? Hoeveel daarvan kwamen na een NHG-uitkering voor rekening van de bank? En welke extra kosten rechtvaardigen deze opslag?
Laat de berekening maar zien.
Ook moet duidelijk worden op welk tarief die 0,8 procentpunt wordt gezet. Krijgt de woonwagenkoper eerst het gewone NHG-tarief, waarna de opslag volgt? Of wordt een ander basistarief gebruikt? Een lagere rente door NHG en een afzonderlijke opslag kunnen technisch naast elkaar bestaan. Daarmee is de hoogte van die opslag nog niet verklaard.
De schuld daalt. Daalt de opslag mee?
Aflossingsvrij lenen is volgens de gemeentelijke antwoorden uitgesloten. De woonwagenbewoner moet zijn schuld dus terugbrengen.
In het rekenvoorbeeld met 4,8 procent rente resteert na tien jaar ongeveer 242.542 euro schuld. Na twintig jaar circa 149.775 euro. Na dertig jaar niets.
Bij een gelijkblijvende onderpandwaarde verkleint aflossing de kans op een tekort bij verkoop. De waarde van een woonwagen kan uiteraard ook dalen. Daarom gaat het om de verhouding tussen schuld en waarde, niet alleen om de schuld.
Rabobank legt bij gewone hypotheken zelf uit dat aflossing of een hogere woningwaarde tot een lagere risico-opslag kan leiden. Bij NHG vervalt de reguliere opslag die samenhangt met die verhouding.
Hoe werkt dat bij woonwagens? Blijft de bijzondere opslag van 0,8 procentpunt staan, ook wanneer een aanzienlijk deel van de lening is afgelost? Kan die tussentijds omlaag? Wordt zij bij een nieuwe rentevaste periode opnieuw beoordeeld?
Het bedrag van de opslag daalt vanzelf wanneer die over een kleinere schuld wordt berekend. Maar dat is iets anders dan het verlagen van het percentage omdat het risico afneemt. Over dat laatste geven de aangehaalde gemeentelijke antwoorden geen uitsluitsel.
Waar zijn de andere banken?
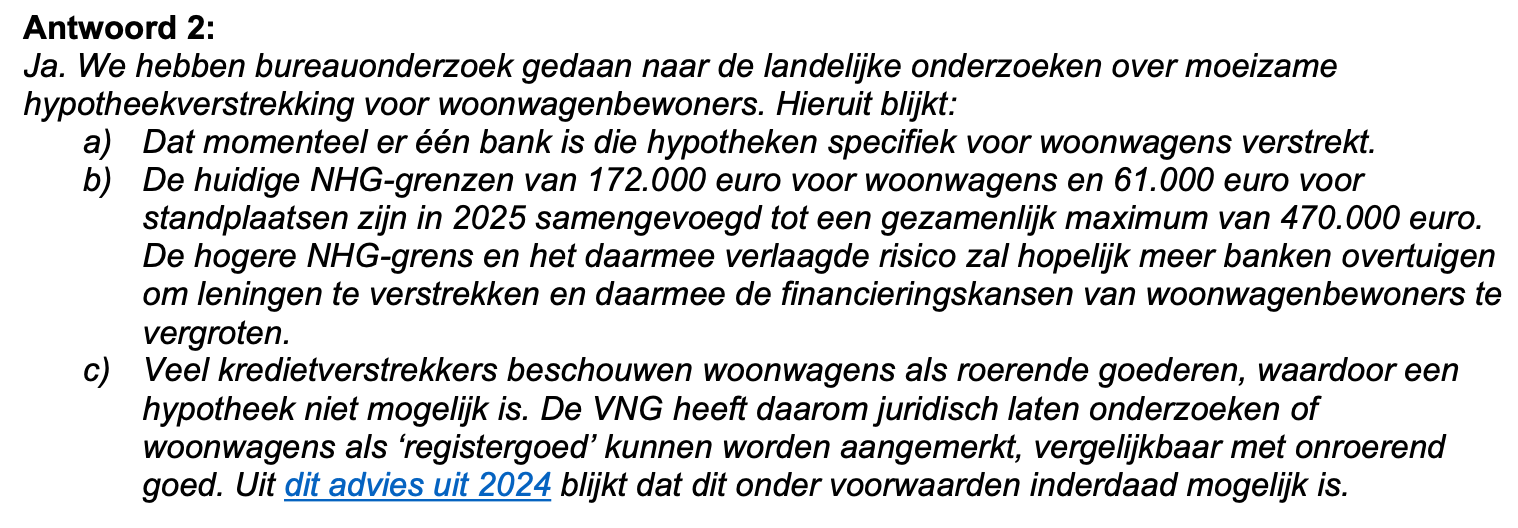
In het woonwagenbeleid van Zaltbommel uit 2025 wordt Rabobank genoemd als de enige bank die een hypotheek voor een woonwagen of standplaats aanbiedt. Of dat inmiddels overal nog steeds geldt, moet worden vastgesteld. Ook in de Maastrichtse antwoorden wordt gemeld dat er maar één bank is die hypotheken voor woonwagens verstrekt. De naam wordt niet genoemd, maar dat is de Rabobank.
Als woonwagenkopers daadwerkelijk slechts bij één bank terechtkunnen, heeft Rabobank in dit segment feitelijk een monopoliepositie. De klant kan dan nauwelijks vergelijken, onderhandelen of vertrekken. Dat bewijst geen misbruik, maar maakt transparantie over de prijs des te noodzakelijker.
En de overige banken? Waarom laten zij deze klanten liggen, terwijl NHG ook voor dit woningtype beschikbaar is? Welke risico’s vinden zij onaanvaardbaar? Of is deze kleine markt eenvoudigweg niet interessant genoeg?
Rabobank verdient erkenning als zij financiering mogelijk maakt waar andere banken afhaken. Dat ontslaat haar niet van de plicht een forse opslag overtuigend uit te leggen.
Is dit discriminatie?
Een renteverschil is niet automatisch verboden discriminatie. Maar een tarief voor een woningtype kan wel bijzonder nadelig uitpakken voor een beschermde bevolkingsgroep. Dan komt de vraag naar indirect onderscheid en een objectieve rechtvaardiging in beeld.
Dat is geen theoretisch probleem. Het College voor de Rechten van de Mens oordeelde in 2013 dat Aegon verboden onderscheid maakte door een hypotheekaanvraag af te wijzen vanwege de ligging van een woning op een woonwagenkamp. De vermeende slechte verkoopbaarheid was onvoldoende onderzocht en onderbouwd. Dat oordeel ging over een afwijzing, niet over de huidige Rabobankopslag, maar onderstreept dat een beroep op risico concrete feiten verlangt.
De combinatie van NHG en een opslag bewijst dus op zichzelf geen discriminatie. De wezenlijke vraag is of deze specifieke benadeling noodzakelijk en evenredig is, gegeven de garanties, de verplichte aflossing en de werkelijke risico’s.
Zelfs de definitie zit in de weg
Maastricht heeft bovendien een eigen obstakel ontdekt. Volgens de gemeente liet de bank op 24 augustus 2026 weten dat de definitie van een woonwagen in het omgevingsplan een afwijzingsgrond vormt. Daarin staat dat het gebouw in zijn geheel of in delen kan worden verplaatst.
Het college wil daarom bij een volgende wijziging een andere definitie aan de raad voorleggen.
Ook dat vraagt om uitleg. Beoordeelt de bank de feitelijke situatie, een woonwagen die duurzaam aan de grond vaststaat, of is de algemene gemeentelijke formulering doorslaggevend? En wanneer gaat Maastricht deze inmiddels bekende blokkade wegnemen?
De woonwagenkoper moet garanties regelen, aflossen en aan een lange reeks voorwaarden voldoen. Dan mogen gemeente en bank ook iets leveren: duidelijkheid.
Rabobank, welk aantoonbaar extra risico kost deze klant in ons rekenvoorbeeld ruim 51.000 euro?
 Van onze redactie
 Maurice Ubags
 Maurice Ubags
 Van onze redactie

Al ons nieuws is en blijft gratis, maar waardeert u ons werk, steun dan De Nieuwe Ster.