Inhoudsopgave
OPINIE
door Lambèr Paping Jr.
Het vrolijke nieuws is dat onze democratie zich opnieuw heeft gebogen over het box 3-circus. Waarbij de verantwoordelijke minister het steeds weer mag komen uitleggen en vervolgens wederom moet bijschaven.
Helaas gaat het in de stortvloed van woorden onvoldoende over een eenvoudige vraag: wat gebeurt er wanneer een belastingplichtige enkele jaren vroeger of later belasting betaalt over de winst op aandelen?
Ofwel: laat ik de fruitboom staan zodat die verder kan groeien, of haal ik er ieder jaar een stuk vanaf om alvast hout te verkopen?
Laat de tijd het werk doen
Het scharnierpunt heet ‘compounding’: samengestelde groei. Het rendement blijft belegd en gaat zelf ook rendement opleveren. De fruitboom is volgend jaar groter en kan daardoor meer fruit dragen.
Voor de liefhebber is de formule:
Eindkapitaal = beginkapitaal × (1 + jaarlijks rendement)^aantal jaren.
Dat dakje betekent: tot de macht. Bij 10 procent rendement per jaar en vier jaar doorbeleggen wordt het dus:
Beginkapitaal × (1,10)^4.
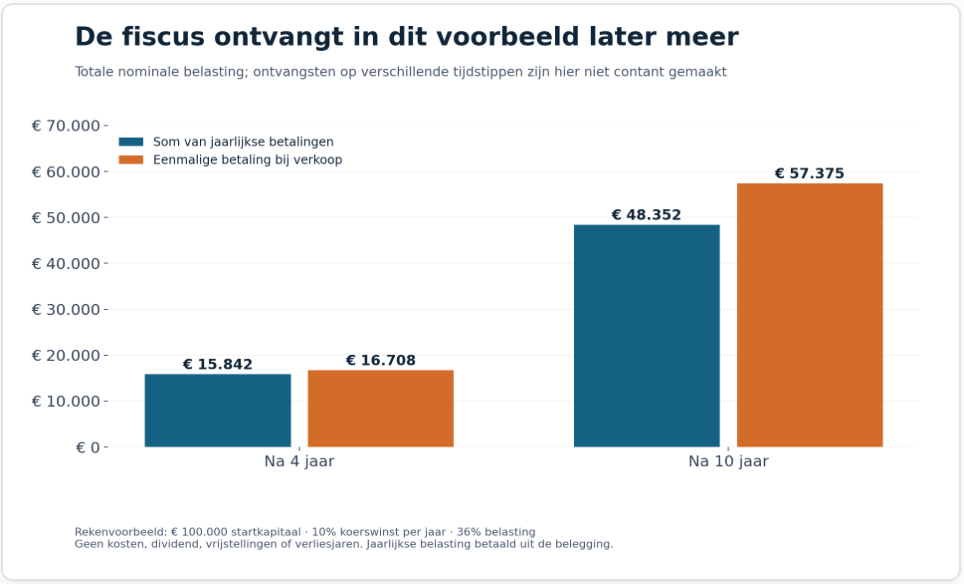
Neem een belastingplichtige met 100.000 euro aan aandelen. Stel dat die ieder jaar 10 procent koerswinst maakt en pas na vier jaar verkoopt. Dan groeit het vermogen vóór belasting tot 146.410 euro. De winst bedraagt 46.410 euro.
Bij een belastingtarief van 36 procent ontvangt de fiscus bij verkoop 16.707,60 euro. De belegger houdt 129.702,40 euro over.
Geduld is een schone zaak. Maar hoe ziet dat eruit wanneer de fiscus ieder jaar alvast komt oogsten?
Ook na belasting groeit de boom
Hier moeten we wel zuiver rekenen. Jaarlijkse belastingheffing betekent niet dat alle samengestelde groei verdwijnt.
Van het jaarlijkse rendement van 10 procent gaat bij een tarief van 36 procent namelijk 3,6 procentpunt naar de fiscus. Er blijft 6,4 procent over. Dat bedrag kan vervolgens óók weer rendement opleveren.
Wanneer de belasting uit de belegging wordt betaald, luidt de formule daarom:
Eindkapitaal = beginkapitaal × (1,064)^aantal jaren.
Na vier jaar resteert dan 128.164,14 euro. De fiscus heeft gedurende die vier jaar in totaal 15.842,33 euro ontvangen.
Bij afrekening aan het einde houdt de belegger dus ongeveer 1.538 euro meer over. De fiscus ontvangt nominaal ongeveer 865 euro meer, een verschil van circa 5,5 procent.
De boom groeit in beide gevallen. Maar wanneer de fiscus jaarlijks een deel weghaalt, groeit hij minder hard.
Na tien jaar wordt het leuker
Het feestje wordt interessanter wanneer de belegger pas na tien jaar verkoopt.
Zonder tussentijdse belasting is het oorspronkelijke kapitaal dan vermenigvuldigd met:
(1,10)^10 = ongeveer 2,59.
Die 100.000 euro is vóór belasting dus ongeveer 259.374 euro geworden. Over de winst ontvangt de fiscus bij verkoop ongeveer 57.375 euro. Voor de belegger blijft ongeveer 202.000 euro over.
Bij jaarlijkse belastingheffing groeit het kapitaal met:
(1,064)^10 = ongeveer 1,86.
De belegger houdt dan ongeveer 185.959 euro over. De fiscus heeft verspreid over tien jaar ongeveer 48.352 euro ontvangen.
Uitstel levert de belegger in dit rekenvoorbeeld ruim 16.000 euro extra op. De nominale belastingopbrengst is ruim 9.000 euro hoger, oftewel ongeveer 18,7 procent.
Dat verschil ontstaat doordat ook het geld dat anders tussentijds naar de fiscus gaat, langer kan blijven meegroeien.
Rekenen buiten de zandbak
Dit is het verschil tussen eenvoudige, lineaire rekenexercities en geometrische groei. Bij lineair rekenen tel je ieder jaar hetzelfde bedrag op. Bij samengestelde groei vermenigvuldig je ieder jaar opnieuw het inmiddels gegroeide kapitaal.
Wie alleen tien porties van 10 procent van het oorspronkelijke kapitaal optelt, blijft steken bij de rekenmethodes uit de zandbak. Den Haag mag daar best eens uit klimmen.
Maar dan moeten we zelf ook de juiste formule gebruiken. Bij jaarlijkse belasting groeit het vermogen niet lineair: het groeit samengesteld, alleen tegen een lager netto percentage.
Samengestelde groei wordt graag een wereldwonder genoemd. Daarvoor hoef je geen wonder te verrichten. Je moet vooral begrijpen wat tijd doet.
En na veertig jaar?
Voor wie de fruitboom echt lang laat staan, worden de verschillen groot.
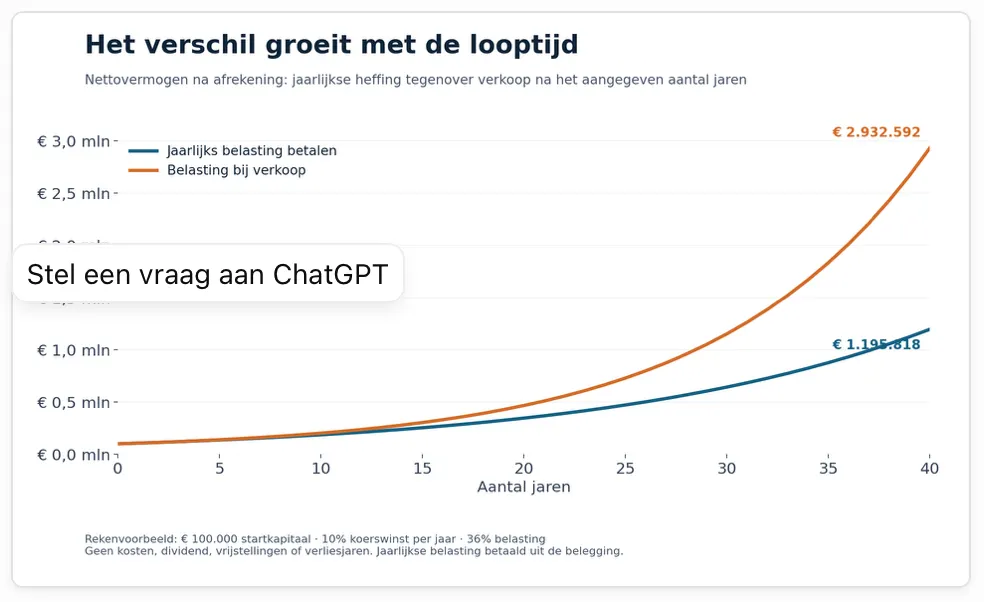
Bij veertig jaar onafgebroken 10 procent rendement wordt 100.000 euro vóór belasting ongeveer 4,53 miljoen euro. Na een belasting van 36 procent over de totale winst blijft ongeveer 2,93 miljoen euro over.
Bij jaarlijkse belastingheffing en een netto groei van 6,4 procent resteert na veertig jaar ongeveer 1,20 miljoen euro.
De fiscus ontvangt bij afrekening aan het einde nominaal ongeveer 1,59 miljoen euro. Bij jaarlijkse heffing ontvangt hij over die veertig jaar opgeteld ongeveer 616.398 euro.
Dat is een aanzienlijk verschil. Maar veertig jaar achtereen 10 procent rendement is uiteraard een rekenaanname. De beurs heeft geen contract getekend om die belofte na te komen.
De schatkist moet óók rekenen
Daar komt iets bij: geld vandaag is financieel niet hetzelfde als geld over tien of veertig jaar.
Wanneer de staat langer op belasting wacht, kan extra financiering nodig zijn. Tegenover de hogere latere opbrengst staan dus financieringskosten. Die horen in de vergelijking thuis.
Neem uitsluitend als rekenvoorbeeld een discontovoet van 3 procent per jaar. Dan hebben de jaarlijkse belastingontvangsten over tien jaar samen een huidige waarde van ongeveer 40.628 euro. De eenmalige belastingbetaling na tien jaar vertegenwoordigt vandaag ongeveer 42.692 euro.
Onder deze aannames blijft uitstel dus gunstiger. Maar dat is geen bewijs dat de staat onder alle omstandigheden winst maakt. Koersverliezen kunnen ook de belastingopbrengst drukken. En een grotere latere belastingbetaling is op zichzelf geen jaarlijks rendement voor de overheid.
De vergelijking met het later laten ingaan van de AOW ligt voor de hand: het tijdstip van betalingen kan grote financiële gevolgen hebben. Maar daarmee is nog niet aangetoond dat uitgestelde box 3-heffing automatisch de kredietwaardigheid van Nederland verbetert.
Wel is aangetoond waarom alleen naar onmiddellijk gemiste inkomsten kijken onvoldoende is.
Laat Den Haag daarom jaarlijkse heffing en afrekening bij verkoop fatsoenlijk naast elkaar zetten. Met samengestelde groei, financieringskosten, verliesjaren en dezelfde uitgangspunten.
De fiscus kan misschien beter leren om wat vaker op zijn handen te zitten. Maar eerst moet Den Haag de zandbak uit en de juiste formules erbij pakken.
Rekenvoorbeelden: 100.000 euro startkapitaal, jaarlijks 10 procent koerswinst en 36 procent belasting. Jaarlijkse belasting wordt uit de belegging betaald. Bij uitstel wordt aan het einde over de totale koerswinst afgerekend. Dividend, kosten, vrijstellingen en verliesjaren zijn buiten beschouwing gelaten. Dit zijn vereenvoudigde modellen, geen berekeningen van een huidige box 3-aanslag.
 Maurice Ubags
 Van onze redactie

Al ons nieuws is en blijft gratis, maar waardeert u ons werk, steun dan De Nieuwe Ster.